Votre entreprise compte 20 salariés ou plus ? Elle est soumise à l’Obligation d’Emploi des Travailleurs Handicapés (OETH). Une contribution AGEFIPH peut être due lorsque le taux d’emploi applicable n’est pas atteint. Le recours à un Travailleur Indépendant Handicapé (TIH) peut ouvrir droit à une déduction, dans les conditions et plafonds prévus par les textes. Cette page explique le mécanisme et les vérifications à effectuer avec votre déclarant.
NJ SUPPORT ADMIN est dirigé par Nicolas JEANNE, Travailleur Indépendant Handicapé (TIH).
Les dépenses éligibles liées à une prestation peuvent être prises en compte dans le calcul de la déduction prévue par le Code du travail. L’employeur doit vérifier l’assiette, les justificatifs et le plafond avec son déclarant.
À retenir en 30 secondes
- Votre entreprise compte 20 salariés ou plus
- Vous êtes soumis à l’OETH
- Vous versez chaque année une contribution AGEFIPH
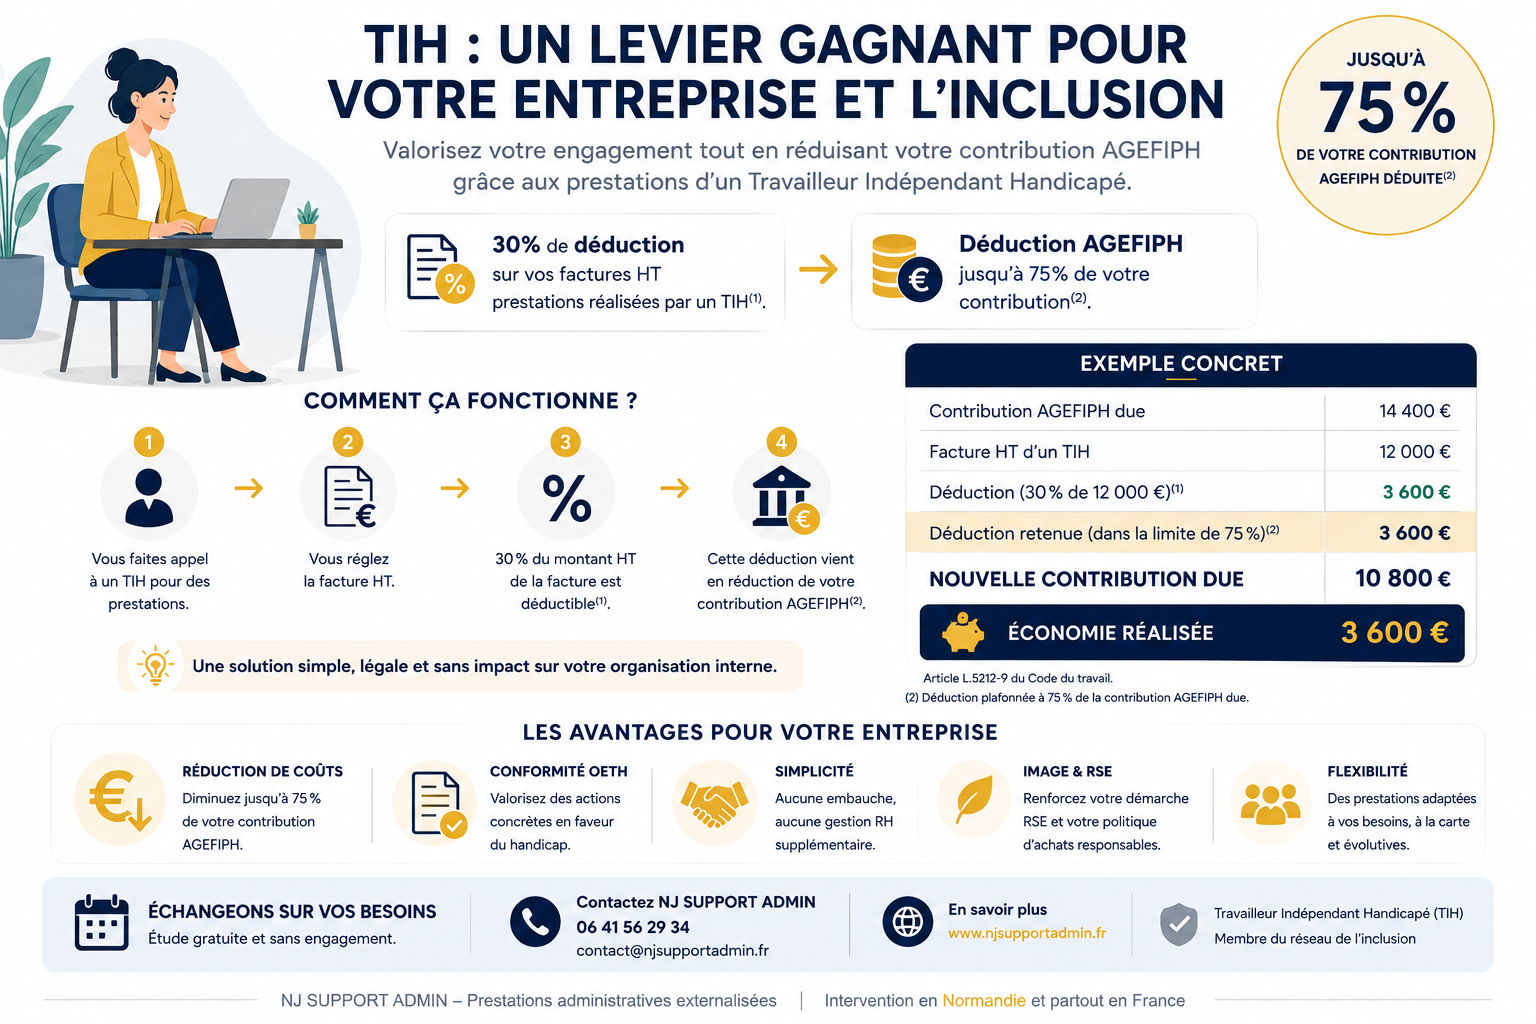
En confiant une prestation à un Travailleur Indépendant Handicapé (TIH), votre entreprise peut bénéficier d’une déduction égale à 30 % du prix HT diminué des coûts non éligibles, notamment les matières premières, la sous-traitance, certaines consommations intermédiaires et les frais de vente. Le plafond atteint 50 % de la contribution brute lorsque le taux d’emploi est inférieur à 3 %, et 75 % lorsqu’il est au moins égal à 3 %.
Estimez votre économie en 1 minute
- Gratuit
- Sans inscription
- Résultat immédiat
Contribution AGEFIPH : première estimation
Pour vous situer immédiatement, identifiez votre contribution AGEFIPH actuelle dans la première colonne du tableau ci-dessous. Vous obtenez en un coup d’œil le montant de prestation TIH équivalent et l’économie annuelle réalisable.
| Votre contribution AGEFIPH actuelle | Prestations TIH (HT/an) | Économie annuelle |
|---|---|---|
| 5 000 € | 6 000 € | 1 800 € |
| 10 000 € | 12 000 € | 3 600 € |
| 20 000 € | 24 000 € | 7 200 € |
Estimations indicatives supposant que le prix de la prestation correspond entièrement à une dépense de main-d’œuvre éligible. Le montant définitif dépend de l’attestation du prestataire, des coûts à retrancher et du plafond applicable. Faites valider le calcul par votre déclarant.
- Comment réduire votre contribution AGEFIPH grâce à un TIH ?
- L’OETH en 60 secondes
- Qui est concerné par ce dispositif ?
- Idées reçues sur le TIH
- Le coût réel d’une OETH non remplie
- Les 3 leviers historiques pour réduire la contribution
- Le calcul du gain TIH : 3 scénarios chiffrés
- Cas concret : PME de 50 salariés
- Quelles prestations confier à un TIH
- Prestataire classique ou TIH : le comparatif
- TIH, EA ou ESAT : lequel choisir ?
- Pourquoi les entreprises choisissent NJ SUPPORT ADMIN
- Le mode d’emploi en 4 étapes
- Pourquoi agir maintenant ?
- FAQ juridique
Comment réduire votre contribution AGEFIPH grâce à un TIH ?
De nombreuses entreprises cherchent à maîtriser leur contribution AGEFIPH tout en développant des achats responsables. Faire appel à un Travailleur Indépendant Handicapé peut ouvrir droit à une déduction lorsque la dépense, les justificatifs et les plafonds réglementaires sont respectés.
Le principe est le suivant : l’entreprise contractualise avec un travailleur indépendant comme avec un autre prestataire. La déduction correspond à 30 % du prix HT payé, après retrait des matières premières, produits, matériaux, frais de sous-traitance, consommations intermédiaires et frais de vente ou de commercialisation. Pour une prestation administrative réalisée directement, l’attestation annuelle permet au déclarant d’identifier l’assiette éligible.
Les sections suivantes détaillent le cadre légal, les leviers historiques, les calculs concrets et la procédure exacte pour activer ce dispositif dans votre entreprise.
Contribution AGEFIPH et OETH en 60 secondes
L’Obligation d’Emploi des Travailleurs Handicapés (OETH) est définie par les articles L.5212-1 et suivants du Code du travail. Elle impose à toute entreprise du secteur privé et à tout établissement public à caractère industriel ou commercial employant 20 salariés ou plus d’employer des Bénéficiaires de l’Obligation d’Emploi des Travailleurs Handicapés (BOETH) à hauteur de 6 % de son effectif d’assujettissement. Pour une présentation officielle synthétique du dispositif, voir la fiche Service-Public.fr dédiée à l’OETH.
L’entreprise qui ne remplit pas son obligation peut devoir verser une contribution à l’AGEFIPH. La contribution annuelle est déclarée dans la DSN d’avril, exigible le 5 ou le 15 mai.
Trois points à distinguer pour la contribution AGEFIPH
- L’entreprise emploie 20 salariés ou plus selon l’effectif moyen annuel d’assujettissement.
- Lors d’un premier franchissement du seuil, les règles de neutralisation sur cinq années civiles peuvent reporter l’assujettissement ; la situation doit être vérifiée auprès de l’Urssaf.
- Lorsque le taux d’emploi de BOETH est inférieur à 6 %, une contribution peut être due après application des règles de calcul et des déductions.
Contribution AGEFIPH : quelles entreprises sont concernées ?
Le recours au TIH s’adresse à toutes les entreprises soumises à l’OETH qui souhaitent réduire leur contribution AGEFIPH tout en bénéficiant de prestations administratives concrètes. Cette solution est particulièrement adaptée aux profils suivants :
Cette solution est faite pour vous si vous êtes
- PME de 20 à 250 salariés
- Entreprise versant une contribution AGEFIPH
- Directeur Administratif et Financier (DAF)
- Responsable des Ressources Humaines (DRH)
- Dirigeant ou gérant de PME
- Entreprise répondant à des marchés publics
- Service achats avec objectifs RSE
- Cabinet de conseil RH externalisé
Contribution AGEFIPH et TIH : les idées reçues
Le statut de Travailleur Indépendant Handicapé reste mal connu des dirigeants français. Quatre idées reçues reviennent systématiquement dans les premiers échanges avec nos clients. Nous les démentons ici.
Contribution AGEFIPH : comprendre le calcul brut
Le montant de la contribution AGEFIPH est préparé pour la déclaration annuelle portée par la DSN d’avril. Ses paramètres dépendent notamment de l’effectif d’assujettissement, du nombre de bénéficiaires employés, des éventuels Ecap, des contrats éligibles et des autres dépenses déductibles.
La contribution annuelle est égale au nombre d’unités manquantes (différence entre les 6 % attendus et le taux réel d’emploi de BOETH) multiplié par un montant unitaire indexé sur le SMIC horaire, lui-même variable selon la tranche d’effectif :
| Effectif de l’entreprise | Coefficient multiplicateur | Coût par unité manquante (SMIC horaire indicatif 12,00 €) |
|---|---|---|
| 20 à 249 salariés | 400 fois le SMIC horaire | ≈ 4 800 € par unité |
| 250 à 749 salariés | 500 fois le SMIC horaire | ≈ 6 000 € par unité |
| 750 salariés et plus | 600 fois le SMIC horaire | ≈ 7 200 € par unité |
Source : article D.5212-26 du Code du travail. Valeurs arrondies, calculées sur la base d’un SMIC horaire de 12,00 € à titre d’illustration. Le SMIC réel applicable à votre déclaration peut différer.
Pour une entreprise de 50 salariés qui n’emploie aucun BOETH, la contribution annuelle théorique avoisine donc 14 400 €. Pour une entreprise de 100 salariés, elle peut dépasser 28 000 €. Sur 5 ou 10 ans cumulés, le montant devient stratégique.
Contribution AGEFIPH : 3 leviers à connaître
Le législateur a prévu plusieurs façons de remplir tout ou partie de votre OETH. Toutes ne demandent pas le même investissement organisationnel.
Levier 1 : l’emploi direct de BOETH
C’est le levier le plus puissant mais aussi le plus exigeant. Recruter un salarié en situation de handicap, l’intégrer durablement et maintenir son emploi suppose une politique RH structurée. Beaucoup d’entreprises de moins de 100 salariés n’ont pas les moyens internes d’y parvenir rapidement.
Levier 2 : le contrat avec une EA, un ESAT ou un TIH
Depuis le 1er janvier 2020 (loi du 5 septembre 2018 dite « Avenir professionnel »), le mécanisme a été harmonisé. Toute entreprise qui passe un contrat de fourniture, de sous-traitance ou de prestation de services avec :
- une Entreprise Adaptée (EA),
- un Établissement et Service d’Aide par le Travail (ESAT),
- ou un Travailleur Indépendant Handicapé (TIH),
peut bénéficier d’une déduction calculée selon l’article D.5212-22 du Code du travail : 30 % du prix HT après retrait des coûts non éligibles, dans la limite du plafond correspondant au taux d’emploi de l’entreprise.
Levier 3 : l’accord agréé d’établissement, d’entreprise ou de branche
Solution réservée aux entreprises de taille importante avec une politique handicap structurée. Demande un agrément préfectoral et une démarche RH lourde. Peu adapté à une PME de moins de 250 salariés.
Le TIH, levier souvent le plus simple à mettre en œuvre pour les prestations administratives
Le TIH constitue souvent le levier le plus simple à mettre en œuvre pour les prestations administratives externalisées. Vous contractualisez avec lui comme avec n’importe quel prestataire freelance : facture, paiement, attestation TIH annuelle, déclaration en DSN. Cette simplicité opérationnelle n’enlève rien à l’intérêt des partenariats EA et ESAT, qui restent pleinement complémentaires pour d’autres typologies de prestations (industrielles, conditionnement, espaces verts, restauration, etc.).
Contribution AGEFIPH : 3 scénarios avec un TIH
Pour rendre concret l’impact financier du recours à un TIH, voici trois scénarios représentatifs. Ils sont calculés en supposant que l’entreprise n’emploie aucun BOETH en interne (cas le plus fréquent dans les PME) et qu’elle confie à un TIH une prestation administrative régulière.
| Paramètre | Entreprise 25 salariés | Entreprise 50 salariés | Entreprise 100 salariés |
|---|---|---|---|
| BOETH attendus (6 %) | 1,5 → 1 unité | 3 unités | 6 unités |
| Contribution AGEFIPH brute (avant déduction) | 4 800 € | 14 400 € | 28 800 € |
| Plafond légal de déduction (50 % de la contribution) | 2 400 € | 7 200 € | 14 400 € |
| Prestation TIH annuelle (HT) | 6 000 € | 12 000 € | 18 000 € |
| Déduction calculée (hypothèse : 30 % d’une assiette entièrement éligible) | 1 800 € | 3 600 € | 5 400 € |
| Contribution AGEFIPH réelle après déduction | 3 000 € | 10 800 € | 23 400 € |
| Économie annuelle | 1 800 € | 3 600 € | 5 400 € |
Scénarios purement illustratifs construits avec un Smic horaire arrondi à 12,00 € et l’hypothèse que le prix HT correspond entièrement à une dépense éligible. Le Smic applicable est celui en vigueur au 31 décembre de l’année concernée. Le plafond est de 50 % lorsque le taux d’emploi est inférieur à 3 %, et de 75 % lorsqu’il est au moins égal à 3 %.
Dans l’hypothèse où les 12 000 € HT correspondent entièrement à une dépense éligible et où le plafond n’est pas atteint, la déduction théorique serait de 3 600 €. Ce montant doit être confirmé à partir de l’attestation annuelle et de la contribution brute calculée par l’Urssaf.
Pour un calcul personnalisé sur votre entreprise, vous pouvez utiliser notre simulateur AGEFIPH gratuit et anonyme (estimation en moins d’une minute).
Contribution AGEFIPH : exemple fictif d’une PME
Pour illustrer la méthode, voici un scénario fictif concernant une PME de 50 salariés. Il ne correspond pas à un client de NJ SUPPORT ADMIN et ne constitue pas une promesse d’économie :
Cas concret : PME de 50 salariés
Une projection sur plusieurs années ne peut être garantie : le taux d’emploi, la contribution brute, les dépenses éligibles, le Smic et les règles applicables peuvent évoluer. L’estimation doit donc être refaite pour chaque déclaration annuelle.
Contribution AGEFIPH : quelles prestations confier à un TIH ?
Le recours au TIH s’applique à toute prestation utile à votre activité, dès lors qu’elle entre dans le cadre professionnel du travailleur indépendant. Chez NJ SUPPORT ADMIN, les prestations les plus fréquemment confiées par les entreprises soumises à OETH sont les suivantes :
- Gestion de la facturation client : émission, envoi, suivi des règlements, relances amiables et précontentieuses.
- Préparation et transmission des pièces : classement des justificatifs, tableaux de suivi et transmission des éléments à l’expert-comptable.
- Gestion administrative du personnel : préparation des éléments variables de paie, suivi des absences, des contrats et des arrêts.
- Secrétariat opérationnel : gestion des appels d’offres administratifs, mise à jour des documents légaux, suivi des contrats fournisseurs.
- Constitution de dossiers administratifs : collecte de pièces, tableaux de suivi, attestations et transmission des éléments au déclarant ou au professionnel compétent.
Pour découvrir l’intégralité de notre offre, consultez notre page Prestations.
Prestataire classique ou TIH : le comparatif
À prestation administrative comparable, le statut TIH peut permettre à l’entreprise de prendre en compte une dépense éligible dans le calcul de sa contribution AGEFIPH. Le choix d’un prestataire doit néanmoins rester fondé sur les compétences, le périmètre, la continuité de service et la qualité contractuelle.
| Critère | Prestataire classique | TIH (NJ SUPPORT ADMIN) |
|---|---|---|
| Gestion administrative et secrétariat | ✓ | ✓ |
| Facturation et relances clients | ✓ | ✓ |
| Préparation et transmission des pièces | ✓ | ✓ |
| Déduction potentielle selon l’assiette éligible attestée | ✗ | ✓ |
| Valorisation dans le reporting RSE et extra-financier | ✗ | ✓ |
| Atout pour vos réponses aux marchés publics avec clauses sociales | ✗ | ✓ |
| Attestation TIH annuelle conforme DSN | ✗ | ✓ |
| Contribution à l’emploi inclusif des personnes handicapées | ✗ | ✓ |
Le statut TIH constitue donc un élément à considérer, mais il ne remplace pas l’évaluation habituelle d’un prestataire ni la validation du calcul de la déduction.
Contribution AGEFIPH : TIH, EA ou Esat ?
Les contrats conclus avec une EA, un Esat, un TIH ou une entreprise de portage salarial éligible relèvent du même principe de calcul : 30 % du prix HT après retrait des coûts exclus par l’article D.5212-22, dans la limite du plafond réglementaire. Le choix dépend ensuite de la prestation, des compétences recherchées et du mode d’organisation souhaité.
| Critère | TIH | EA | ESAT |
|---|---|---|---|
| Interlocuteur unique | ✓ | ! | ! |
| Réactivité opérationnelle | ✓ | ! | ! |
| Déduction AGEFIPH selon l’assiette éligible | ✓ | ✓ | ✓ |
| Prestations administratives spécialisées | ✓ | ! | ! |
| Contractualisation simple (type freelance) | ✓ | ! | ! |
| Adapté aux PME sans service achat dédié | ✓ | ! | ! |
| Prestations industrielles ou conditionnement | ✗ | ✓ | ✓ |
| Valorisation RSE et marchés publics | ✓ | ✓ | ✓ |
Légende : ✓ Avantage net | ! Possible selon la structure | ✗ Non adapté
Le TIH n’est donc pas un concurrent systématique des EA et Esat, mais une solution complémentaire. Plusieurs contrats peuvent être pris en compte la même année, sous réserve de disposer des justificatifs et de respecter le plafond global de déduction.
Pourquoi les entreprises choisissent NJ SUPPORT ADMIN
NJ SUPPORT ADMIN est une structure indépendante créée en Normandie par Nicolas JEANNE, Travailleur Indépendant Handicapé disposant de plus de vingt ans d’expérience administrative. La prestation reste centrée sur l’organisation et le suivi administratif ; le calcul et la déclaration de la contribution AGEFIPH doivent être validés par l’employeur et son déclarant.
Basé à Caen, intervention partout en France
NJ SUPPORT ADMIN accompagne les PME, artisans et entreprises soumises à l’OETH depuis la Normandie. Selon le besoin, les échanges peuvent être réalisés sur site autour de Caen ou à distance, en coordination avec les interlocuteurs désignés par l’entreprise.
Zones d’intervention prioritaires en présentiel : Caen, Bayeux, Lisieux, Hérouville-Saint-Clair, Mondeville, Ouistreham et l’ensemble du Calvados.
Zones d’intervention étendues : Manche (Cherbourg, Saint-Lô), Eure (Évreux, Vernon), Seine-Maritime (Rouen, Le Havre) et Orne (Alençon, Argentan).
Pour les entreprises situées en dehors de la Normandie, les missions compatibles peuvent être réalisées à distance, avec un cadre contractuel et des modalités de transmission définis au préalable.
Contribution AGEFIPH : le mode d’emploi en 4 étapes
Avant tout contrat, il est utile de cartographier les tâches administratives qui mobilisent vos collaborateurs internes sans valeur ajoutée stratégique. Un audit gratuit de 30 minutes suffit généralement à identifier 5 à 10 heures hebdomadaires à externaliser.
La relation commerciale repose sur un devis ou un contrat précisant la prestation, les conditions d’exécution et le prix. Le prestataire remet ensuite les justificatifs nécessaires pour que l’employeur et son déclarant puissent examiner la déduction.
Chaque année, le TIH remet à l’entreprise une attestation récapitulative mentionnant le montant total HT facturé sur l’année civile, ses coordonnées et son numéro SIREN. Cette attestation constitue la pièce justificative à conserver en cas de contrôle URSSAF.
La contribution annuelle OETH est déclarée dans la DSN d’avril, déposée le 5 ou le 15 mai. L’employeur transmet à son déclarant les montants et justificatifs nécessaires. La déduction doit reprendre l’assiette éligible figurant sur l’attestation et respecter le plafond applicable.
Estimez votre économie potentielle en moins d’une minute
Notre simulateur AGEFIPH gratuit calcule votre contribution actuelle et l’économie réalisable grâce au recours à un TIH. Aucune inscription, aucune collecte de données nominatives.
Contribution AGEFIPH : pourquoi anticiper ?
Seules les dépenses réellement engagées et réglées sur la période concernée, justifiées par l’attestation correspondante, peuvent être examinées pour la déclaration. Le choix d’un prestataire doit d’abord répondre à un besoin réel de l’entreprise, et non être motivé uniquement par la déduction.
Exemple chiffré pour une PME de 50 salariés (12 000 € HT de prestations annuelles potentielles)
- Démarrage en janvier : 12 mois de prestations valorisables → jusqu’à 3 600 € d’économie sur la contribution AGEFIPH
- Démarrage en juillet : 6 mois de prestations valorisables → environ 1 800 € d’économie sur la contribution AGEFIPH
- Démarrage en octobre : 3 mois de prestations valorisables → environ 900 € d’économie sur la contribution AGEFIPH
➡ Ces montants sont des simulations, pas une promesse d’économie. La déclaration annuelle doit être vérifiée avec votre gestionnaire de paie, votre expert-comptable ou le professionnel chargé de la DSN.
Contribution AGEFIPH : questions fréquentes
Notre entreprise emploie déjà des travailleurs handicapés. Pouvons-nous tout de même bénéficier de la déduction TIH ?
Oui, sous réserve des conditions applicables. Le plafond dépend toutefois du taux d’emploi : il est limité à 50 % de la contribution brute lorsque ce taux est inférieur à 3 %, et porté à 75 % lorsqu’il est au moins égal à 3 %. Employer un seul BOETH ne suffit donc pas nécessairement à bénéficier du plafond de 75 %.
Quel est le plafond maximum de déduction de notre contribution AGEFIPH ?
Le total des déductions liées aux contrats concernés est plafonné à 50 % de la contribution brute lorsque le taux d’emploi est inférieur à 3 %, et à 75 % lorsqu’il est au moins égal à 3 %.
Comment justifier le recours à un TIH en cas de contrôle URSSAF ?
Conservez le contrat ou le devis, les factures, les preuves de règlement et l’attestation annuelle précisant l’assiette éligible. La durée de conservation doit être déterminée avec votre déclarant selon les règles sociales, fiscales et commerciales applicables à l’entreprise.
Le TIH peut-il sous-traiter une partie de ses prestations ?
Le TIH peut sous-traiter une partie de son activité, mais seul le travail effectivement réalisé par le TIH lui-même entre dans l’assiette de la déduction AGEFIPH. La part sous-traitée est exclue du calcul, conformément à l’article L.5212-10-1 du Code du travail. Pour préserver l’intégralité de l’avantage fiscal, il est préférable de privilégier les prestations réalisées en direct par le TIH ou de cloisonner clairement les périmètres dans le contrat.
Quelle est la différence entre TIH, EA et ESAT pour la déduction AGEFIPH ?
Le principe de calcul est commun : 30 % du prix HT après retrait des coûts non éligibles, dans la limite du plafond réglementaire. La différence porte sur la nature du prestataire et le mode d’organisation. Le choix doit être adapté à la prestation recherchée et aux justificatifs disponibles.
Si nous changeons de TIH en cours d’année, la déduction est-elle proratisée ?
Plusieurs contrats peuvent être pris en compte au cours d’une même année. Le déclarant additionne les assiettes éligibles attestées pour les dépenses réglées, puis applique le taux et le plafond global correspondant à la situation de l’entreprise.
Le recours au TIH compte-t-il dans nos engagements RSE et nos réponses aux marchés publics ?
Le recours à un TIH peut être présenté dans une démarche d’achats responsables lorsque cette information est pertinente et documentée. Son utilisation dans un reporting ou une réponse à un marché dépend toutefois des critères applicables au document concerné ; elle ne vaut pas automatiquement respect d’une clause sociale.
Le TIH peut-il intervenir dans toute la France ou seulement en local ?
Le TIH peut intervenir partout en France, en présentiel ou à distance, sans restriction géographique. NJ SUPPORT ADMIN intervient prioritairement en Normandie (Caen, Calvados, Manche, Eure, Seine-Maritime) mais accepte les missions à distance pour toute entreprise française soumise à l’OETH.
Activez le levier TIH dans votre OETH dès cette année
Échangeons 30 minutes pour identifier ensemble les prestations administratives que vous pourriez confier à un TIH et estimer précisément votre économie AGEFIPH.
Une question avant de prendre rendez-vous ? Vous pouvez nous écrire à contact@njsupportadmin.fr ou nous joindre directement via la page contact.
Sources officielles
- Agefiph : guides et fiches pratiques relatifs à l’OETH
- Entreprendre Service Public : présentation de l’Obligation d’Emploi des Travailleurs Handicapés
- Code du travail : dispositions relatives à l’OETH
- Article D.5212-22 du Code du travail : assiette, taux et plafonds de la déduction liée aux contrats
- Urssaf : calcul et déclaration annuelle de la contribution OETH via la DSN d’avril