Contribution AGEFIPH : guide complet TIH en 5 étapes
La contribution AGEFIPH concerne les entreprises assujetties à l’obligation d’emploi des travailleurs handicapés (OETH) qui n’atteignent pas le taux requis. Le recours à un Travailleur Indépendant Handicapé (TIH) peut ouvrir droit à une déduction encadrée. Ce guide présente le mécanisme, les plafonds, un exemple illustratif et les justificatifs à conserver.
Contribution AGEFIPH : comprendre l’obligation d’emploi
L’obligation d’emploi des travailleurs handicapés, dite OETH, est codifiée aux articles L.5212-1 et suivants du Code du travail. Elle impose à toute entreprise dont l’effectif atteint 20 salariés ou plus de réserver un quota de 6 % de son effectif total à des bénéficiaires de l’obligation d’emploi (travailleurs handicapés, mutilés de guerre et assimilés).
Lorsque ce quota n’est pas atteint par l’emploi direct, l’entreprise doit verser une contribution annuelle à l’AGEFIPH (Association de Gestion du Fonds pour l’Insertion Professionnelle des Personnes Handicapées). Le montant de la contribution dépend du nombre d’unités manquantes, de la tranche d’effectif et du SMIC horaire en vigueur. Pour une entreprise de 30 à 199 salariés sans aucun travailleur handicapé employé, le montant de référence atteint plusieurs milliers d’euros par an.
La déclaration s’effectue via la Déclaration Sociale Nominative (DSN). L’Urssaf présente les règles de déclaration et de calcul de la contribution OETH.
Contribution AGEFIPH : le rôle du Travailleur Indépendant Handicapé
Le recours à un Travailleur Indépendant Handicapé est prévu par l’article L.5212-9 du Code du travail. Dans ce cadre, le prestataire exerce une activité indépendante et relève des bénéficiaires de l’obligation d’emploi des travailleurs handicapés.
Concrètement, un TIH est une personne qui relève de l’un des statuts de bénéficiaire de l’obligation d’emploi et qui exerce une activité indépendante. Pour permettre à l’entreprise cliente de justifier la déduction, le prestataire transmet l’attestation annuelle correspondant aux prestations effectivement réglées.
La RQTH est une reconnaissance personnelle délivrée par la MDPH, indépendante du statut professionnel. Pour justifier la déduction liée à une prestation confiée à un TIH, l’entreprise cliente doit conserver l’attestation annuelle correspondant aux prestations effectivement réglées ainsi que les pièces du dossier.
Contribution AGEFIPH : le mécanisme de déduction TIH
Le principe est prévu par l’article L.5212-10-1 du Code du travail et son calcul est précisé par l’article D.5212-22 du Code du travail. Lorsqu’une entreprise soumise à l’OETH fait appel à un TIH, à une entreprise adaptée (EA), à un Esat ou à certaines entreprises de portage salarial, elle peut déduire de sa contribution AGEFIPH une partie du coût de main-d’œuvre éligible.
Le taux de déduction : 30 % du montant HT
La déduction est égale à 30 % du prix hors taxes des fournitures, travaux ou prestations effectivement réglés au cours de l’année, après déduction des coûts des matières premières, produits, matériaux, sous-traitance, consommations intermédiaires et frais de vente ou de commercialisation.
Les plafonds applicables
La déduction est plafonnée en pourcentage de la contribution AGEFIPH due par l’entreprise, selon son taux d’emploi de travailleurs handicapés :
| Taux d’emploi TH de l’entreprise | Plafond de déduction |
|---|---|
| Inférieur à 3 % | 50 % de la contribution due |
| Égal ou supérieur à 3 % | 75 % de la contribution due |
Le mécanisme repose donc sur trois variables : le montant facturé par le TIH, le taux de 30 %, et le plafond applicable selon le taux d’emploi de l’entreprise cliente. La déduction effectivement appliquée est le plus petit des deux montants (déduction brute ou plafond).
Contribution AGEFIPH : exemple chiffré pour 30 salariés
Prenons une entreprise de 30 salariés du secteur BTP, n’employant aucun travailleur handicapé en direct, soumise à une contribution AGEFIPH annuelle estimée à 8 000 € (taux d’emploi TH inférieur à 3 %, plafond de déduction de 50 %).
Cette entreprise confie à un TIH une prestation de gestion administrative pour un budget annuel de 10 000 € HT, soit environ 830 € HT par mois. Le calcul de la déduction se déroule comme suit :
Calcul de la déduction AGEFIPH
Dans cet exemple illustratif, la contribution annuelle est réduite de 3 000 €. L’entreprise verse 5 000 € au titre de la contribution au lieu de 8 000 €. Cette baisse de 37,5 % concerne uniquement la contribution AGEFIPH : le coût de la prestation TIH reste une dépense distincte, engagée en contrepartie d’un service réellement utile à l’activité.
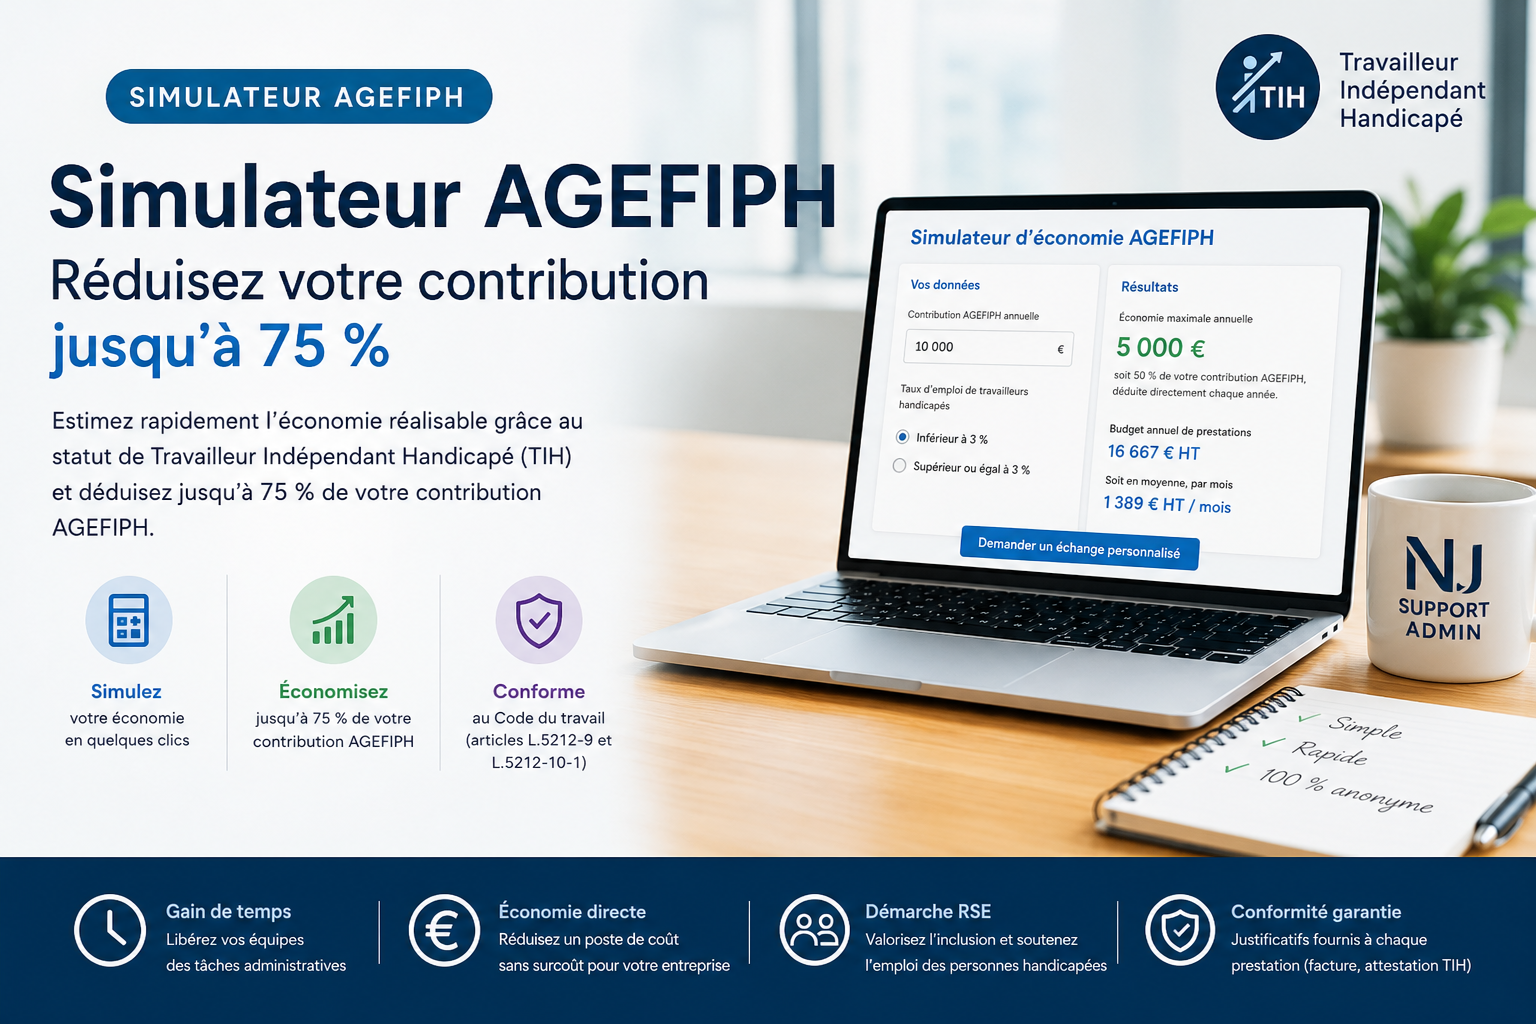
Dans cette hypothèse simplifiée, un coût de main-d’œuvre éligible de 13 333 € HT conduirait à une déduction brute proche de 4 000 € (30 % × 13 333), soit le plafond retenu dans l’exemple. Le résultat réel dépend de l’assiette figurant sur l’attestation annuelle. Pour obtenir une première estimation, le simulateur AGEFIPH de NJ SUPPORT ADMIN effectue le calcul en quelques secondes.
Contribution AGEFIPH : conditions et justificatifs à vérifier
La déduction n’est pas automatique. Pour être valide, elle doit s’appuyer sur un dossier conforme aux exigences réglementaires. Trois conditions cumulatives sont à remplir.
Un prestataire dûment reconnu TIH
Le prestataire doit exercer une activité indépendante et relever des bénéficiaires de l’obligation d’emploi. Il transmet à l’entreprise cliente une attestation annuelle précisant les éléments nécessaires au calcul de la déduction pour les prestations réglées durant l’exercice.
Une prestation effectivement réalisée et réglée
Seules les prestations effectivement réalisées et réglées au cours de l’année de référence ouvrent droit à déduction. Une facture émise mais non réglée ne peut pas être prise en compte. Les contrats de prestation et les attestations de règlement (relevés bancaires, justificatifs comptables) constituent les pièces probantes en cas de contrôle.
Une assiette limitée au coût de main-d’œuvre
Seul le coût de main-d’œuvre éligible est retenu. Les matières premières, produits, matériaux, coûts de sous-traitance, consommations intermédiaires et frais de vente ou de commercialisation doivent être retranchés. L’entreprise cliente doit s’appuyer sur l’attestation transmise par le prestataire et faire valider le traitement déclaratif par son interlocuteur compétent.
Contribution AGEFIPH : intégrer un TIH en 3 étapes
L’intégration d’un TIH dans une politique OETH se déroule en trois étapes pragmatiques.
1. Identifier les besoins administratifs ou techniques à externaliser. Une entreprise peut notamment confier à un TIH du secrétariat, de l’assistance administrative, de la préparation documentaire, du conseil, de la formation ou certains travaux techniques. Le choix du prestataire doit avant tout répondre à un besoin réel.
2. Estimer le potentiel d’économie. Avant tout engagement, il est utile de chiffrer la déduction applicable selon le montant des prestations envisagées et le plafond légal. Le simulateur AGEFIPH permet d’effectuer cette estimation gratuitement, en quelques secondes, sans création de compte.
3. Contractualiser la prestation et conserver les justificatifs. Un contrat de prestation de services formalise la relation. À la fin de chaque exercice, le TIH transmet une attestation annuelle de déductibilité reprenant les montants HT facturés et réglés, qui sera jointe à la déclaration OETH effectuée via la DSN.
Les dépenses ouvrant droit à déduction sont cumulées dans la limite du plafond global applicable. Avant la déclaration, il convient de rapprocher les attestations annuelles, les factures réglées et les données OETH, puis de faire valider le calcul par l’interlocuteur chargé de la DSN.
La réduction de la contribution AGEFIPH par le recours à un TIH est un mécanisme réglementaire encadré. Son intérêt dépend du besoin réel de prestation, du coût de main-d’œuvre éligible, du taux d’emploi de l’entreprise et de son plafond de déduction. Une simulation constitue une première estimation et ne remplace pas le calcul définitif réalisé à partir des données OETH et des justificatifs de l’exercice.
NJ SUPPORT ADMIN peut intervenir sur la préparation et le suivi des pièces administratives, dans le cadre de ses prestations d’assistance administrative externalisée. La validation de la déclaration OETH et de son calcul reste confiée à l’entreprise et à l’interlocuteur compétent chargé de la DSN.
Contribution AGEFIPH : questions fréquentes
Quelles entreprises sont concernées par la contribution AGEFIPH ?
La contribution AGEFIPH concerne les entreprises assujetties à l’OETH qui n’atteignent pas le taux d’emploi requis. L’assujettissement, l’effectif et la situation déclarative doivent être vérifiés pour chaque exercice.
Quel montant d’une prestation TIH peut être déduit ?
Le calcul réglementaire retient 30 % du prix hors taxes effectivement réglé, après exclusion des coûts non éligibles prévus par l’article D.5212-22 du Code du travail. La déduction reste plafonnée à 50 % ou 75 % de la contribution AGEFIPH selon le taux d’emploi de l’entreprise.
Quels justificatifs faut-il conserver ?
L’entreprise conserve notamment le contrat ou le bon de commande, les factures, les preuves de règlement et l’attestation annuelle transmise par le prestataire. Ces documents permettent de sécuriser le calcul et la déclaration.
Le simulateur donne-t-il le montant définitif ?
Non. Le simulateur fournit une estimation pédagogique. Le montant définitif dépend des données OETH, de l’assiette éligible attestée, des plafonds applicables et du traitement effectué dans la DSN.
Sources et références
- Légifrance, article L.5212-9 du Code du travail (modalités de recours aux TIH). legifrance.gouv.fr / L.5212-9
- Légifrance, article L.5212-10-1 du Code du travail (mécanisme de déduction). legifrance.gouv.fr / L.5212-10-1
- Légifrance, article D.5212-22 du Code du travail (assiette, taux et plafonds). legifrance.gouv.fr / D.5212-22
- Urssaf, contribution annuelle liée à l’OETH. urssaf.fr / contribution OETH
- AGEFIPH, déclaration obligatoire d’emploi des travailleurs handicapés. agefiph.fr / DOETH
- NJ SUPPORT ADMIN, simulateur AGEFIPH pour entreprises. njsupportadmin.fr / simulateur AGEFIPH
Estimez votre économie en moins d’une minute
Le simulateur AGEFIPH de NJ SUPPORT ADMIN calcule en quelques secondes le montant déductible de votre contribution annuelle ainsi que le budget de prestations correspondant. L’utilisation est gratuite et anonyme.
Accéder au simulateur AGEFIPH
Ping : Gestion administrative PME : 7 conseils essentiels